その日暮らしの意味と真相|老後破綻を防ぐ脱出ステップと心理
「明日のことは明日考えればいい」「今日を生き抜くだけで精一杯だ」――日常会話や創作物でしばしば耳にする「その日暮らし」という言葉。辞書を開けば「その日の収入でその日をやっと過ごすこと」と解説されていますが、この言葉が内包する本質は、単なる預金残高の不足にとどまりません。先の見通しを持たず、あるいは持つことを諦め、刹那的な判断を繰り返してしまう行動様式そのものを指すケースが少なくないのが実態です。
長引く実質賃金の低迷や非正規雇用の高止まり、スポットワークの普及など、雇用の流動化と生活の脆弱化が隣り合わせにある現在、この言葉は決して対岸の火事ではありません。本稿では、報道現場の視点と社会調査データ、さらには行動経済学の知見を交えながら、その日暮らしという境遇の真相、類語や英語表現との差異、そして抜け出すための具体的ロードマップを徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「その日暮らし」の辞書的定義は日銭でその日をしのぐ状態だが、実態は「極度の欠乏による長期的思考の停止」という心理的トラップを孕んでいる。
- 要点2:「自転車操業」が借金と返済を回す状態であるのに対し、その日暮らしは「入った現金をその場で使い切る」構造であり、両者のリスク性質は明確に異なる。
- 要点3:脱出には精神論ではなく「可視化」「強制自動貯蓄」「公的支援の活用」という行動経済学に基づいた具体的ステップが不可欠となる。
【語源と定義】「その日暮らし」の本当の意味とは?辞書的解釈と現代のニュアンス
主要な国語辞典やオンライン辞書(Weblio辞書、コトバンクなど)における定義を紐解くと、共通して記されているのは「その日の収入で、その日をやっと暮らすこと。生活に少しのゆとりもないこと」という記述です。漢字表記では「其の日暮らし」あるいは「其の日稼ぎ」とも書かれ、本来は労働対価が日払いで支給され、その現金ですぐさま当日の食糧や住まいを賄う生活スタイルを指していました。
歴史的には、江戸時代の長屋に暮らす棒手振り(天秤棒で魚や野菜を行商する商人)や日雇い大工などの職人層にその原型が見られます。彼らは「宵越しの金は持たない」ことを粋とする文化を持っていましたが、これは火災が極めて多かった江戸の町で資産を現金で保有するリスクが高かったという合理的な背景もありました。
しかし、貨幣経済と社会保障制度が確立した現代において、「その日暮らし」が帯びる色彩は大きく変容しています。現代の語用論においては、以下の2つの意味合いが複雑に交錯しています。
第一に、「構造的・不可抗力的な経済困窮」です。働いても生活費だけで手取りが消え、貯蓄に回す原資が物理的に存在しない状態を指します。第二に、「無計画で刹那的なライフスタイル」です。将来への備えや目標を持たず、「出たとこ勝負」「行き当たりばったり」でお金を使い果たしてしまう行動パターンを揶揄・自嘲するニュアンスが含まれます。
つまり、単なる貧困状態だけでなく、「未来の時間軸を切り捨て、現在のみに最適化してしまっている生活態度全般」を表現する言葉として定着している点を見落としてはなりません。
言葉の奥深さを知る|類語・ことわざ・英語表現の決定版リスト
「その日暮らし」の輪郭をより鮮明にするため、日本語における類語やことわざ、さらに海外における類似概念を比較検証します。ニュアンスのわずかな違いに、各文化圏が捉える「生活困窮」の捉え方が反映されています。
「その日暮らし類語」とニュアンスの差異
日本語には、生活のゆとりのなさを表す多彩な語彙が存在します。文脈に応じて適切に使い分けられています。
代表的な類語としては「糊口(ここう)をしのぐ」が挙げられます。これは「薄い粥をすすってやっと飢えをしのぐ」という漢語由来の表現で、非常に苦しい状況下で細々と命をつなぐニュアンスを持ち、文語的で改まった響きを伴います。また、「口過ぎ(くちすぎ)」も、贅沢を望まず食べていくことだけを目的に働く様を表します。日常会話では「カツカツの生活」「日銭稼ぎ」といった俗語が同義として頻繁に使われます。
一方で、「一文無し意味」を混同してはなりません。「一文無し」とは所持金が完全にゼロになり、文字通り1円も持っていない瞬間的な破産状態を指します。対して「その日暮らし」は、入金と出金が極小規模で循環しており、貧しいながらも生活自体はかろうじて継続している状態を指すため、両者には明確なフェーズの差が存在します。
文化的背景を映す「その日暮らしことわざ」
生活態度や価値観としての側面を象徴することわざとしては、前述の「宵越しの金は持たない」が最も有名です。江戸っ子の気風の良さを表す美談として語られる一方で、計画性の欠如を戒める文脈でも引用されます。
さらに「明日は明日の風が吹く」という成句も、楽天的に先の心配をしない生き方を肯定的に捉える場面がある半面、現実逃避としてのその日暮らしを象徴するフレーズとして機能します。逆に警鐘を鳴らす言葉としては「渇して井を穿つ(かっしていをうがつ=喉が渇いてから井戸を掘り始めても間に合わない)」があり、事前の備えを怠る危険性を鋭く突いています。
グローバルな視点|「その日暮らし英語表現」
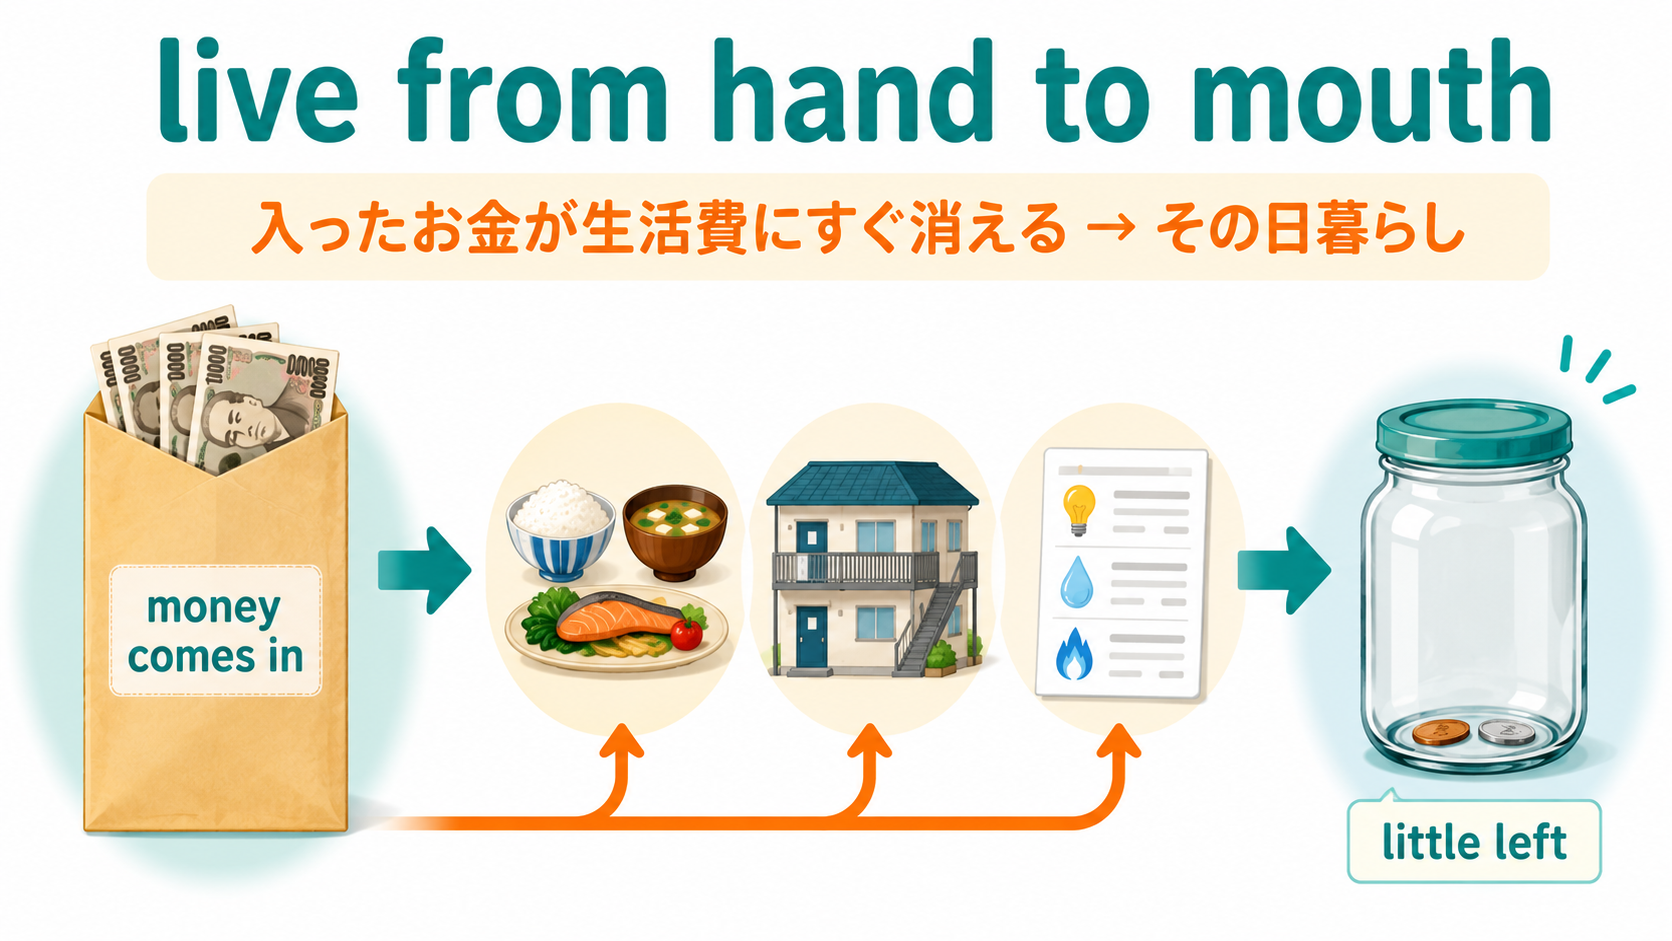
英語圏においても、まったく同じ生活実態を表す慣用表現が存在します。代表格が「live from hand to mouth」です。「手に入った食べ物を蓄える間もなくそのまま口へ運ぶ」という直感的なイメージから生まれた成句で、貯蓄がなくその日をしのぐ状況を的確に表します。
また、ビジネス報道や社会問題の文脈では「live paycheck to paycheck(給与から給与へと綱渡りで生きる)」という表現が極めて頻繁に使われます。これは日雇いに限らず、月給制の会社員であっても給料日直前には口座残高が尽きてしまう「隠れその日暮らし」を指す表現として、欧米のミドルクラス貧困を象徴するキーワードとなっています。そのほか、単に日々のことだけを考えて生きる態度を指す「live day to day」も一般的な表現です。
【概念の徹底比較】「その日暮らし」と「自転車操業」の決定的な違い
経済的に追い詰められた状態を表す言葉として、しばしば「自転車操業」が引き合いに出されます。しかし、財務マネジメントおよびリスク管理の観点から見ると、両者の構造的欠陥には根本的な断絶が存在します。
「自転車操業との違い」を一言で言えば、レバレッジ(借金)と債権者の存在の有無にあります。自転車操業は、操業(ペダルを漕ぐこと)を止めると倒れる自転車のように、新たな借入金で過去の負債を返済し続ける「赤字の延命状態」を指します。一方、その日暮らしは、入ってきた現金(日給や直近の収入)の範囲内でその日の出費を賄い、残高をゼロにして一日を終える状態です。
客観的な指標とリスクの所在を整理した比較表は以下の通りです。
| 項目 | その日暮らし | 自転車操業 | 編集部の見解・評価 |
|---|---|---|---|
| 資金フロー構造 | 日銭収入 = 当日支出 (蓄えゼロ、借入は限定的) | 新規借入 = 旧債務返済+赤字補填 (負債残高が増加傾向) | その日暮らしは「即時停止リスク」、自転車操業は「雪だるま式破綻リスク」を抱える。 |
| 主な当事者属性 | 日雇い労働者、スキマワーカー、低所得単身者、一部の浪費型給与所得者 | 中小企業経営者、個人事業主、多重債務を抱える一般生活者 | 自転車操業は信用の枠(与信)があるからこそ成立するが、限界点は極めて破壊的。 |
| 破綻のトリガー | 病気・怪我・荒天による単日の労働ストップ(収入の即時途絶) | 新規融資枠の停止、急激な金利上昇、取引先の支払い遅延 | その日暮らしは外的ショックに極めて脆く、緩衝材(バッファ)が皆無である。 |
| 心理的ストレス | 「今日をどう生き延びるか」という短期的焦燥、無力感、諦観 | 「期日までに資金をどう調達するか」という返済プレッシャーと強迫観念 | 前者は認知的リソースを奪われ、後者は精神的パニックによる判断ミスを誘発する。 |
金融広報中央委員会が公表している家計調査データを参照しても、単身世帯における金融資産非保有率(貯金ゼロ世帯)は30%台半ばから40%近くを推移しており、日本国内において実質的な「その日暮らし予備軍」は決してマイノリティではありません。借金を背負っていないからといって安全なわけではなく、不測の事態に対する耐久力は自転車操業と同等、あるいはそれ以上に脆弱である現実があります。
【実態検証】当事者の告白から見る「日雇い労働」と「ワーキングプア現状」のリアル
報道関係者の取材資料や厚生労働省の労働経済動向、さらにはネット上の告白検証(知恵袋、note、各種掲示板のコミュニティログ)を丹念に分析すると、現代の「日雇い労働実態」と「ワーキングプア現状」が抱える複雑な実像が浮かび上がってきます。
ギグワークがもたらした「スマートなその日暮らし」
かつての日雇い労働といえば、特定の寄せ場(山谷や釜ヶ崎など)に早朝集まり、手配師から現金を受け取る肉体労働が中心でした。しかし現在、その様相は一変しています。台頭したのは、スマートフォンアプリ一つで数時間の労働をマッチングし、完了後すぐにウォレットへ給与が反映されるスポットワーク(スキマバイト)です。
取材に応じた20代後半の男性ギグワーカーは、自身の生活実態を次のように告白しています。
「朝起きて口座残高が数百円だと、まずアプリを開いて即日払いされるピッキングや皿洗いの案件を探す。3〜4時間働いて得た4,000円〜5,000円を即時出金し、その金で今晩の食事とタバコを買い、明日の交通費を残す。履歴書の提出も面接もないため気楽だが、気がつけば『今日稼いだ数千円で今日を生きるループ』から2年間抜け出せていない」
テクノロジーの進化が日払いのハードルを下げた結果、皮肉にも計画的な資金形成から個人を遠ざけ、「デジタル化されたその日暮らし」を固定化させている側面が浮き彫りになっています。
「働いても貧しい」ワーキングプアの構造的罠
一方、本人の怠惰ではなく、社会構造によってその日暮らしを余儀なくされているケースも深刻です。非正規雇用率が全労働者の約4割を占めるなか、フルタイムで働いているにもかかわらず月手取りが15万〜18万円前後に留まる層は膨大です。
家賃、水道光熱費、食費、社会保険料を差し引けば、手元に残るのは数千円。急な医療費や家電の故障が発生した瞬間、収支は即座に赤字へ転落します。ある30代の単身女性は「毎月25日の給料日に入ったお金が、各種引き落としによって数日で消え去り、月末には1日数百円で過ごす。実質的に月単位のその日暮らしであり、将来の年金やキャリアアップの投資など考える余白が一切ない」と語ります。これは個人のモラルハザードではなく、実質賃金と生活コストの乖離が生み出した構造的ワーキングプアの生々しい叫びです。
なぜ抜け出せないのか?行動経済学と深層心理から見る「その日暮らし心理特徴」
外側から見れば「少し支出を切り詰め、将来のために貯金すればいい」と簡単に思えるかもしれません。しかし、なぜ多くの人がその日暮らしのサイクルに囚われ続けてしまうのでしょうか。そこには、人間の意思決定メカニズムに関わる根深い心理的要因が存在します。
1. 現在バイアス(Present Bias)と双曲割引
行動経済学において確立されている概念に「現在バイアス」があります。人間は「将来手に入る大きな利益」よりも「今すぐ手に入る小さな利益」を不合理なほど過大評価する傾向を持っています。
その日暮らしに陥りやすい人の「その日暮らし心理特徴」として顕著なのが、この割引率の極端な高さです。「1年後の10万円」よりも「今日の1万円」を圧倒的に優先してしまいます。日給で手にした現金を「未来のために銀行に預ける」という抽象的な満足よりも、「今日の疲れを癒やすための缶ビールや外食」という即時的な快楽に変換してしまう脳の報酬系が固定化されているのです。
2. スケアシティ(欠乏の心理学)による帯域幅の喪失
ハーバード大学のセンディル・ムッライナタン教授やプリンストン大学のエルダー・シャフィール教授らの研究が実証した「スケアシティ理論(欠乏の科学)」は、この問題を説明する上で決定的な視座を提供します。
人間はお金や時間が極端に不足すると、脳の処理能力(メンタル・バンド幅)が「目の前の欠乏を埋めること」だけに占有されてしまいます。研究結果によると、極度の金銭的困窮に直面している人の脳は、一時的にIQが約13ポイント低下した状態と同等の認知機能不全に陥ることが確認されています。
つまり、その日暮らしを続けている人は「愚かだから計画が立てられない」のではありません。「今日食べるもの、今日払う家賃」という極度のストレスに脳のリソースを使い果たしているため、長期的な視点で家計を再建したりスキルアップを図ったりする認知能力そのものが物理的に奪われているのです。
3. 学習性無力感と心理的バウンダリーの崩壊
さらに心理学的見地からは、「どうせ努力しても生活は変わらない」という学習性無力感の影響も見逃せません。過去に失業や借金、家庭環境の破綻などを経験した人は、自己効力感を大きく毀損しています。未来に希望が持てないからこそ、防衛反応として「未来を考えないようにする(今だけを見つめる)」という心理的適応戦略をとってしまうのです。
迫り来る「貯金ゼロ生活のリスク」と「その日暮らし老後問題」の衝撃
「今が楽しければそれでいい」という生き方は、若さと健康が維持されている期間にしか成立しません。年を重ねるごとに、その日暮らしが内包するリスクは指数関数的に跳ね上がります。
「貯金ゼロ生活のリスク」が牙を剥く瞬間
日常の均衡は、極めて些細なトラブルで崩壊します。セーフティネットとなる預貯金がゼロである場合、以下のような事象が直ちに致命傷となります。
- 病気・怪我による就労不能:日払いや非正規の場合、数日寝込むだけで収入が完全に途絶え、即座に家賃滞納やライフラインの停止に直結します。
- 突発的な物損・更新費用:スマートフォンの故障、賃貸住宅の更新料、家電の寿命など、数万円単位の支出を調達できず、社会生活のインフラを喪失します。
- 悪質な誘惑への脆弱性:正規の金融機関から融資を受けられないため、SNS上の個人間融資(実質的なヤミ金)や「即日即金」を謳う闇バイトなどの犯罪インフラに絡め取られる危険性が劇的に高まります。
目を背けられない「その日暮らし老後問題」
より壊滅的な打撃をもたらすのが老後です。2026年時点の年金制度において、基礎年金(国民年金)を満額受給できたとしても月額は約6万数千円〜7万円弱に過ぎません。非正規雇用の期間が長く厚生年金の積立が乏しい場合、受給額はさらに目減りします。
若いうちは「身体を動かして日銭を稼ぐ」ことが可能ですが、60代、70代を迎えれば肉体労働の求人は激減し、自身の健康悪化も避けられません。持家がなく貯蓄もなければ、民間賃貸住宅の審査に通ることすら困難になります。結果として待っているのは、孤独死のリスクと隣り合わせの生活保護受給、あるいは文字通りの路上生活(下流老人化)という冷厳な結末です。
【脱出の処方箋】悪循環を断ち切る「その日暮らし脱出方法」4つの具体的ステップ
この底なし沼のようなスパイラルから抜け出すには、「気合を入れて我慢する」といった精神論は百害あって一利なしです。意思の力に頼るのではなく、仕組みによって行動を強制するアプローチこそが唯一の突破口となります。具体的かつ実践的な「その日暮らし脱出方法」を提示します。
ステップ1:支出の「聖域なき可視化」と固定費の強制削減
最初に行うべきは、自分が「何にお金を使っているか」の把握です。家計簿を細かくつける必要はありません。銀行口座の明細やスマホ決済履歴を振り返り、使途不明金を浮き彫りにします。
そして真っ先に手を付けるべきは、食費の切り詰めではなく固定費の削減です。大手キャリアから格安SIMへの移行(月5,000円前後の浮遊資金創出)、使っていないサブスクリプションの即時解約、高すぎる保険の見直しを実行します。固定費は一度削れば、本人の努力や我慢なしに永続的な効果を発揮します。
ステップ2:1日100円からの「先取り自動貯蓄」
「お金が余ったら貯金する」という思考パターンを続けている限り、貯蓄残高が増えることは永遠にありません。収入が入った瞬間に、別口座へ資金を隔離する「先取り貯蓄」を自動化します。
金額の多寡は問題ではありません。月々3,000円、極端に言えば1日100円でも構いません。「自分は未来のために資産を蓄積できている」という感覚を取り戻すことが、現在バイアスを打破するための重要な心理的リハビリとなります。まずは「生活費の1か月分」を緊急防衛資金として貯めることを絶対目標に据えてください。
ステップ3:雇用契約のシフトと公的リスキリング支援
日雇いやスポットワークに依存している場合、可能な限り早期に「月給制」または「週休2日・社会保険完備」の安定した雇用契約へ軸足を移す必要があります。
現在は厚生労働省や地方自治体による「求職者支援制度(月10万円の手当を受給しながら無料で職業訓練を受けられる制度)」など、セーフティネットを兼ねたキャリア支援が拡充されています。目の前の数千円のために時間を切り売りする生活を少しずつ削り、中期的な収入基盤を固める努力へとリソースを再配分しなければなりません。
ステップ4:ためらわずに公的セーフティネットを頼る
すでに家賃滞納や多重債務で首が回らない状態にあるなら、個人の力だけで解決しようとするのは手遅れです。各自治体の福祉事務所や社会福祉協議会が窓口となっている以下の制度を活用してください。
- 住居確保給付金:離職や減収により住まいを失う恐れがある場合、一定期間の家賃相当額を自治体が直接家主に支給する制度。
- 生活福祉資金貸付制度(緊急小口資金など):一時的に生計の維持が困難になった低所得世帯に対し、無利子または極めて低利で資金を貸し付ける制度。
- 法テラス(日本司法支援センター):債務整理や自己破産の手続き費用を立て替えてくれる公的法支援。
公的支援を利用することは国民の正当な権利であり、恥じるべきことではありません。一度リセットボタンを押し、生活の土台を平坦に整えることが最優先です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
最後に、客観的な視点から「あえてその日暮らし的なミニマリズムを選択しても成立する人」と「直ちに是正しなければ破綻する人」の境界線を明確にしておきます。
【許容される極めて稀なケース】
実家に強力な資産的バックボーンがある、もしくは高度なプログラミングや特殊技能を持ち「働こうと思えばいつでも月数十万円を即座に稼ぎ出せる」市場価値を保持した上で、一時的なモラトリアムとして放浪生活を送っているケース。この場合、本質的にはその日暮らしではなく「選択的自由人」です。
【今すぐ生活改善に着手すべき人の条件】
特別な資産的後ろ盾がなく、日々の労働を止めた瞬間に家賃や食費が払えなくなる人。体調不良に備える医療保険や予備資金がなく、35歳を過ぎても将来の年金受給額を把握していない人。この条件に該当する場合、現在の生活様式は自由ではなく「極めて高いリスクの放置」に他なりません。直ちに行動計画を策定すべきです。
【その日暮らしの意味】に関するよくある質問(FAQ)
Q1:「その日暮らし」と「プータロー」や「ニート」は何が違うのですか?
A1:明確に異なります。プータローやニート、無職は「定職に就かず、働いていない状態」を指す言葉です。一方、「その日暮らし」をしている人の多くは、日雇い労働やスキマワーク、非正規雇用などで現実に労働し、その対価で生活を営んでいます。働く意欲や実働があるにもかかわらず、蓄えが作れず自転車操業的な脆弱性を抱えている点が決定的な違いです。
Q2:正社員として働いていても「その日暮らし」に当てはまることはありますか?
A2:当てはまります。英語の「paycheck to paycheck(給与から給与へ)」が示すように、毎月の給与が支給された途端に散財し、月末には口座残高が底をついてクレジットカードのキャッシングに頼るような生活様式は、実質的なその日暮らしです。年収が400万円〜600万円あっても、貯蓄ゼロで無計画な消費を続けていれば同様のリスクを抱えることになります。
Q3:なぜ「宵越しの金は持たない」生き方が美談のように語られることがあるのですか?
A3:江戸時代の町人文化においては、頻発する大火事によって家財や紙幣が一瞬で灰燼に帰すリスクが高かったため、「現金を貯め込まず、その日のうちに仲間と飲み食いして人間関係(ソーシャルキャピタル)に投資する」ことが合理的な防衛策だったという歴史的背景があります。また、物事に執着しない潔さを尊ぶ美学としても定着しました。しかし、長寿化が進みインフレや医療費負担が存在する現代社会において、この思想をそのまま模倣することは極めてリスクの高い行為と言わざるを得ません。
まとめ:今を大切にすることと未来を放棄することの決定的な違い
「今この瞬間を全力で生きる」という言葉は、人生の哲学として美しく響きます。しかし、それは「未来に対する最低限の責任と備え」を果たした上で初めて成立する贅沢です。将来の予測から目を背け、日銭の出入りに身を任せるその日暮らしは、今を愛しているのではなく、未来を放棄しているに過ぎません。
生活の立て直しに必要なのは、劇的な収入アップや奇跡的な一攫千金ではありません。日々の小さな支出に目を向け、1日数百円の防衛資金を積み上げ、必要であれば公的機関のドアを叩く勇気を持つことです。未来の自分を救うための第一歩は、今日のわずかな意識の変革から始まります。 (出典: その日 暮らし 意味(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
